親から実家を相続したものの、自分では住む予定がなく、「売却した方がいいのでは」と考える方は少なくありません。
しかし、相続した実家は、一般的な自宅の売却とは少し事情が異なります。亡くなった親の名義のままになっていたり、兄弟姉妹など複数の相続人がいたり、取得した当時の資料が残っていなかったりすることもあります。また、売却前に確認しておきたい税金の特例が利用できるケースもあります。
そのため、最初から「いくらで売れるだろう」と価格だけを調べるのではなく、名義・相続人・税金・不動産の状態を順番に整理していくことが大切です。
この記事では、相続した実家を売却するときの基本的な流れを、不動産に詳しくない方にも分かるように整理します。
相続した実家はすぐに売却できるわけではない
まず確認したいのが、土地と建物の現在の名義です。親が亡くなった後も登記名義が親のままになっている場合、相続人への名義変更、つまり相続登記が必要になります。亡くなった方の名義のままでは、最終的に買主への所有権移転登記を完了できないため、実家の売却を完了するには相続登記が必要です。
2024年4月1日から相続登記は義務化されました。相続により不動産の所有権を取得した相続人は、自己のために相続の開始があったことを知り、かつ、その不動産の所有権を取得したことを知った日から3年以内に相続登記を申請する必要があります。遺産分割が後から成立した場合には、その成立日から3年以内に、遺産分割の内容を踏まえた登記を申請する義務もあります。
また、相続人が複数いる場合には、「誰が実家を相続するのか」を整理しなければならないケースがあります。実家を売却したいと思ったら、最初に不動産会社へ査定を依頼するだけでなく、「誰の不動産なのか」を明確にするところから始めましょう。
STEP1|相続人と実家の名義を確認する
最初に確認するのは、土地の名義、建物の名義、相続人が誰なのかの3点です。
土地と建物の所有者が同じとは限りません。例えば、土地は父親名義、建物は父親と母親の共有名義になっていることもあります。登記事項証明書などを確認し、まず現在の権利関係を整理します。
また、相続手続きでは、被相続人の戸籍などから法定相続人を確認していくことになります。古くから相続登記が行われていない不動産では、相続関係が複雑になっている場合もあります。
STEP2|遺産分割の内容を決める
相続人が複数いる場合には、実家を誰が相続するのかを話し合うことがあります。長男が単独で実家を相続する、兄弟で共有する、実家を売却して代金を分けるなど、方法はいくつか考えられます。
重要なのは、売却方法を考える前に相続人間の方向性を整理しておくことです。不動産会社へ査定を依頼して買主候補まで見つかったとしても、相続人の意見がまとまっていなければ、売却が途中で止まってしまうことがあります。
特に実家には思い出もあります。「売りたい人」と「残したい人」で意見が分かれることもあります。金額の話だけではなく、家族として実家をどうしたいのかも一度話し合っておきましょう。
STEP3|相続登記を行う
誰が実家を相続するのか決まったら、相続登記を進めます。相続登記では、戸籍関係書類や遺産分割協議書など、相続内容に応じた書類が必要になります。
手続きが複雑な場合には、登記の専門家である司法書士へ相談する方法もあります。特に、何代も相続登記されていない、相続人が多い、遠方に相続人がいる、古い戸籍を大量に集める必要があるといったケースでは、早めに確認した方が安心です。
STEP4|実家がいくらで売れそうか査定する
相続関係と名義の整理と並行して、不動産会社に査定を依頼すると、実家のおおよその市場価値が見えてきます。
ここで注意したいのが、「査定価格=その価格で必ず売れる価格」ではないということです。査定価格は、周辺の成約事例や現在販売されている物件、土地の広さ、接道状況、建物の状態などを参考に算出されます。
実際の売却価格は、買主からの価格交渉や市場状況によって変わります。そのため査定を受けたときは、金額だけを見るのではなく、「なぜこの査定価格になったのか」という根拠も確認しておくことが大切です。
STEP5|そのまま売るか、片付けるか、解体するかを検討する
古い実家の場合、建物を残したまま売る、家財を片付けて売る、建物を解体して土地として売るといった選択肢があります。
ここで注意したいのは、「古い家だから解体した方が売れる」とすぐに決めないことです。建物の状態や地域の需要によっては、中古住宅として検討する買主がいることもあります。一方で、建物の劣化が進んでいる場合には、土地として検討する買主が中心になることもあります。
解体には費用もかかりますし、税金の特例に影響する場合もあります。まず不動産会社などに相談し、売却方法を比較してから決めることをおすすめします。
相続した実家を売るときにかかる主な費用
不動産を売却すると、売却代金がそのまま手元に残るわけではありません。一般的には、仲介手数料、売買契約書の印紙税、登記関係の費用、家財の処分費用、必要に応じて測量費や解体費などが発生する可能性があります。
税務上の「譲渡費用」には、不動産を売却するために支払った仲介手数料、売主が負担した印紙税、土地を売るために直接行った建物の取壊し費用などが含まれる場合があります。一方で、修繕費や固定資産税など、維持・管理のための費用は通常、譲渡費用には含まれません。
実際に必要になる費用は物件によって異なります。また、支払った費用がすべて税務上の譲渡費用になるわけでもありません。査定時には「売却代金からどのような費用が差し引かれ、手元にいくら残りそうか」を確認し、税務上の扱いは必要に応じて税理士や税務署へ確認すると整理しやすくなります。
売却前に確認したい「取得費」
相続した実家を売却するとき、特に注意したいのが税金です。土地や建物を売却して利益が出た場合、その利益を基に譲渡所得を計算します。ここで重要になるのが取得費です。
相続した不動産の場合、相続税を計算するときの不動産評価額が、そのまま売却時の取得費になるわけではありません。原則として、被相続人がその土地・建物を購入したときの購入代金や購入手数料などを引き継いで計算します。なお、建物の取得費は、購入代金などから所有期間に応じた減価償却費相当額を差し引いて計算します。
そのため、実家を売ろうと思ったら、昔の売買契約書、領収書、購入当時の資料などが残っていないか探してみましょう。
取得費が分からない場合には、売却金額の5%相当額を取得費とする方法もあります。ただし、この5%を使う場合には、相続人が支払った登記費用などを取得費に追加できない場合があります。また、建物の取得費は、購入代金などから所有期間中の減価償却費相当額を差し引いて計算します。税額への影響が大きくなることがあるため、資料が見つからないからといってすぐに諦めず、税理士等へ確認することをおすすめします。
相続税を支払っている場合は「取得費加算」も確認する
相続税を支払った人が、相続した不動産を一定期間内に売却した場合には、相続税額の一部を取得費に加算できる特例があります。
主な要件として、相続または遺贈によって取得した財産であること、その人に相続税が課税されていること、相続開始日の翌日から相続税の申告期限の翌日以後3年を経過する日までに売却していることなどがあります。
相続税を支払っている場合は、実家を売る前にこの制度が利用できるか確認しておきましょう。
相続した空き家なら「3,000万円特別控除」を確認する
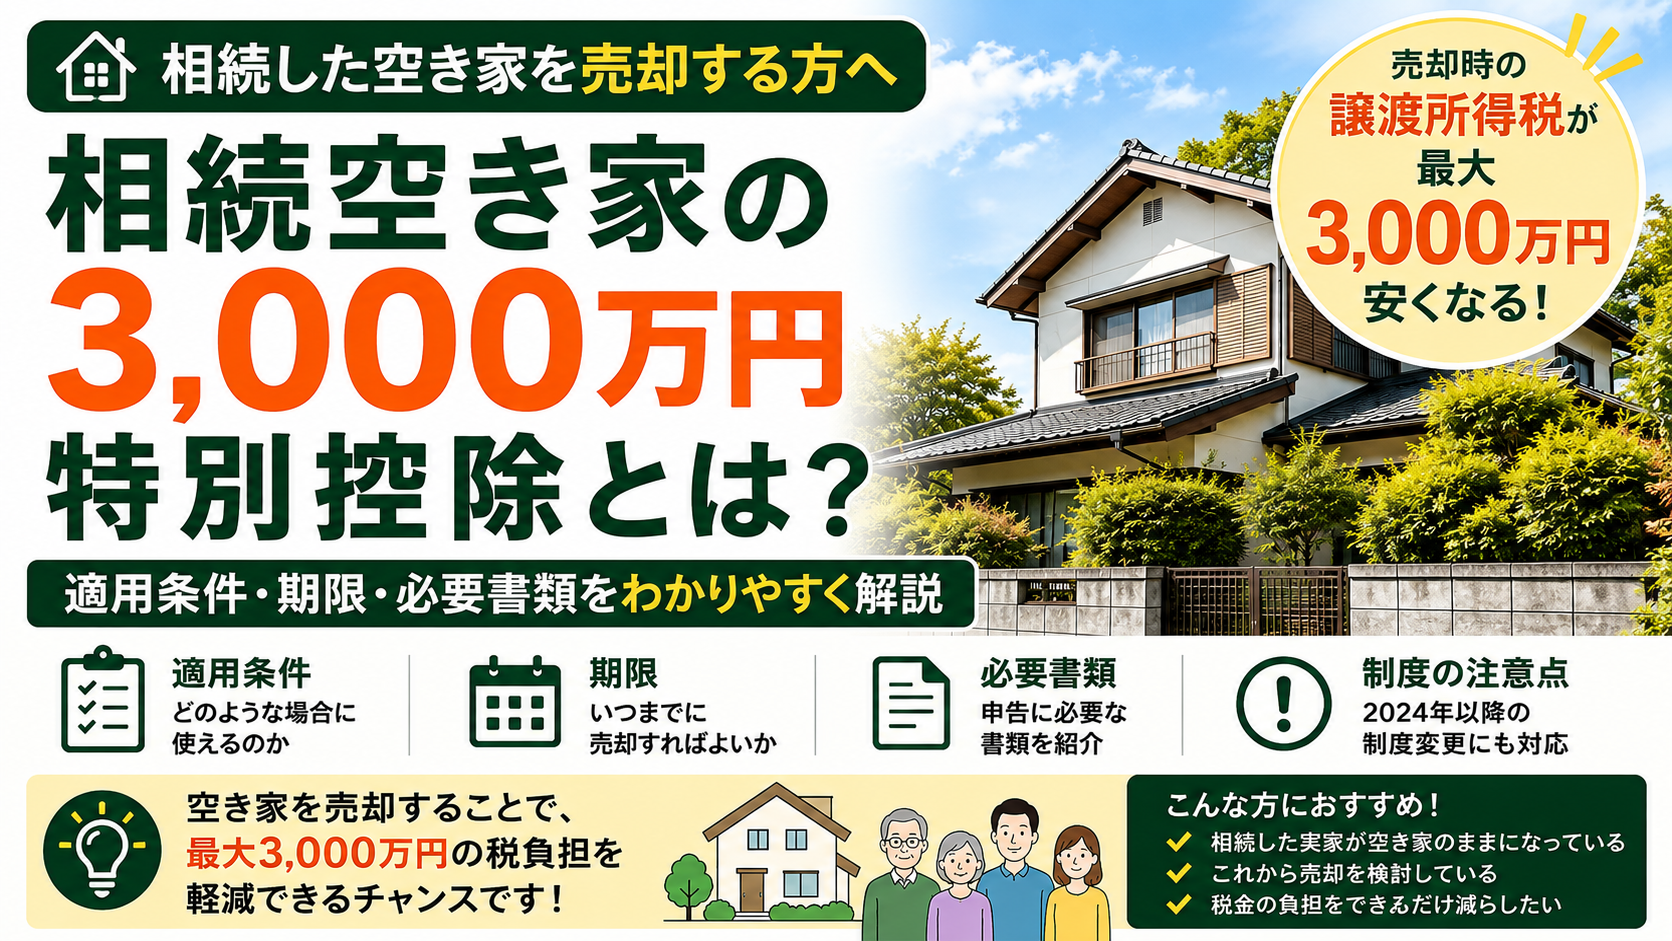
親が一人で住んでいた古い実家を相続した場合には、一般に「相続空き家の3,000万円特別控除」と呼ばれる、被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例が利用できる可能性があります。一定の条件を満たせば、譲渡所得から最高3,000万円を控除できる制度です。
ただし、すべての相続した実家が対象になるわけではありません。例えば対象となる家屋には、原則として昭和56年5月31日以前に建築されたこと、区分所有建物ではないこと、相続開始直前に原則として被相続人以外の居住者がいなかったことなどの要件があります。さらに売却価格や売却時期などにも条件があります。
2024年1月1日以後の譲渡で、対象となる家屋・敷地等を取得した相続人が3人以上いる場合には、控除額の上限は1人当たり2,000万円です。
また、この空き家特例と相続税の取得費加算の特例は、同じ譲渡について自由に両方適用できるわけではありません。実際にどの制度を利用できるかは個別事情によって異なるため、売買契約を進める前に税理士や税務署等へ確認することが重要です。
相続した実家を売却するまでの基本的な流れ
ここまでを整理すると、相続人を確認する→土地・建物の名義を確認する→遺産分割を整理する→相続登記を行う→査定を受ける→売却方法を決める→売却活動を行う→売買契約→引渡し→必要に応じて確定申告、という流れになります。
ただし、すべてを完全に終えてから次へ進めなければならないわけではありません。例えば相続登記の準備をしながら、不動産会社に査定を依頼して市場価格を確認することもできます。
大切なのは、価格だけを見て売却を急がないことです。特に税金の特例には期限や要件があるため、売買契約を結ぶ前に、自分が利用できる可能性のある制度と期限を確認しておくと安心です。
こんな実家は売却前に専門家へ相談する
相続人が多数いる、共有名義になっている、取得費が分からない、相続税を支払っている、長期間相続登記されていない、建物が未登記、土地の境界が分からない、古い空き家を解体する予定がある、といったケースでは、不動産会社だけでなく、司法書士・税理士・弁護士・土地家屋調査士など、問題の内容に応じた専門家へ相談しながら進めた方がよい場合があります。
まとめ|実家は「いくらで売れるか」の前に整理する
相続した実家を売却しようと思うと、どうしても最初に「この家はいくらで売れるのだろう」と考えてしまいます。もちろん売却価格は重要です。
しかし、それより先に、誰が相続人なのか、誰の名義なのか、相続登記は済んでいるか、いくらで売れそうか、どのような費用がかかるか、利用できる税金の特例はないかを整理しておくことが大切です。
まだ「売る・貸す・住む・残す」のどれにするか決めていない方は、記事001「相続した実家はどうする?」で全体を整理してから考えてみてください。
売却することが決まっていなくても、現状を整理すること自体が、実家をどうするか決める第一歩になります。
コメント