相続した実家を売却するとき、「売った金額にそのまま税金がかかるの?」「親が昔買った家なので、取得費が分からない」「相続税を払っているのに、売却時にも税金がかかるの?」と不安になる方も多いと思います。
不動産を売却したときの税金は、売却価格そのものに一律でかかるわけではありません。一般的には、売却によって生じた利益にあたる「譲渡所得」を計算し、その金額や所有期間、利用できる特例などによって税負担が変わります。
相続した実家の場合は、親が取得した時期や取得費を引き継ぐ考え方、相続税の取得費加算の特例、相続空き家の特別控除など、確認すべき点が複数あります。
この記事では、個別の税額計算ではなく、相続した実家を売却するときに知っておきたい譲渡所得の基本と、売却前に整理しておきたい資料・確認ポイントを一般的な制度として整理します。
相続した実家を売ると、どんな税金が関係する?
相続した土地や建物を売却して譲渡益が出た場合、所得税・復興特別所得税・住民税の対象になることがあります。
ここで重要なのは、「売却価格=課税対象」ではないという点です。
土地・建物の譲渡所得は、一般的に次のような構造で計算されます。
譲渡価額 -(取得費+譲渡費用)- 特別控除額 = 課税長期(短期)譲渡所得金額
取得費には、土地や建物を取得したときの購入代金や購入手数料などが含まれます。建物については、所有期間中の減価償却費相当額を差し引いて計算する仕組みがあります。
譲渡費用は、土地や建物を売るために直接かかった費用です。国税庁は、仲介手数料、売却のために行った測量費、売買契約書の印紙代、一定の取壊し費用などを代表例として示しています。一方、土地を取得する際に支払った測量費は取得費に含まれる場合があり、同じ「測量費」でも支出した目的や時期によって取扱いが異なります。
ただし、実際の費用が取得費や譲渡費用に該当するかは内容によって異なるため、個別の税務判断は税務署または税理士へ確認する必要があります。
相続した実家の「取得費」はどう考える?
相続した不動産では、「相続した時点の相続税評価額が、そのまま売却時の取得費になる」と考えてしまうことがありますが、一般的な考え方は異なります。
相続や遺贈によって取得した資産については、原則として被相続人の取得時期や取得費を引き継ぐ仕組みがあります。
そのため、親が実家を購入したときの売買契約書、領収書、建築請負契約書、購入時の仲介手数料など、取得時の資料が重要になります。
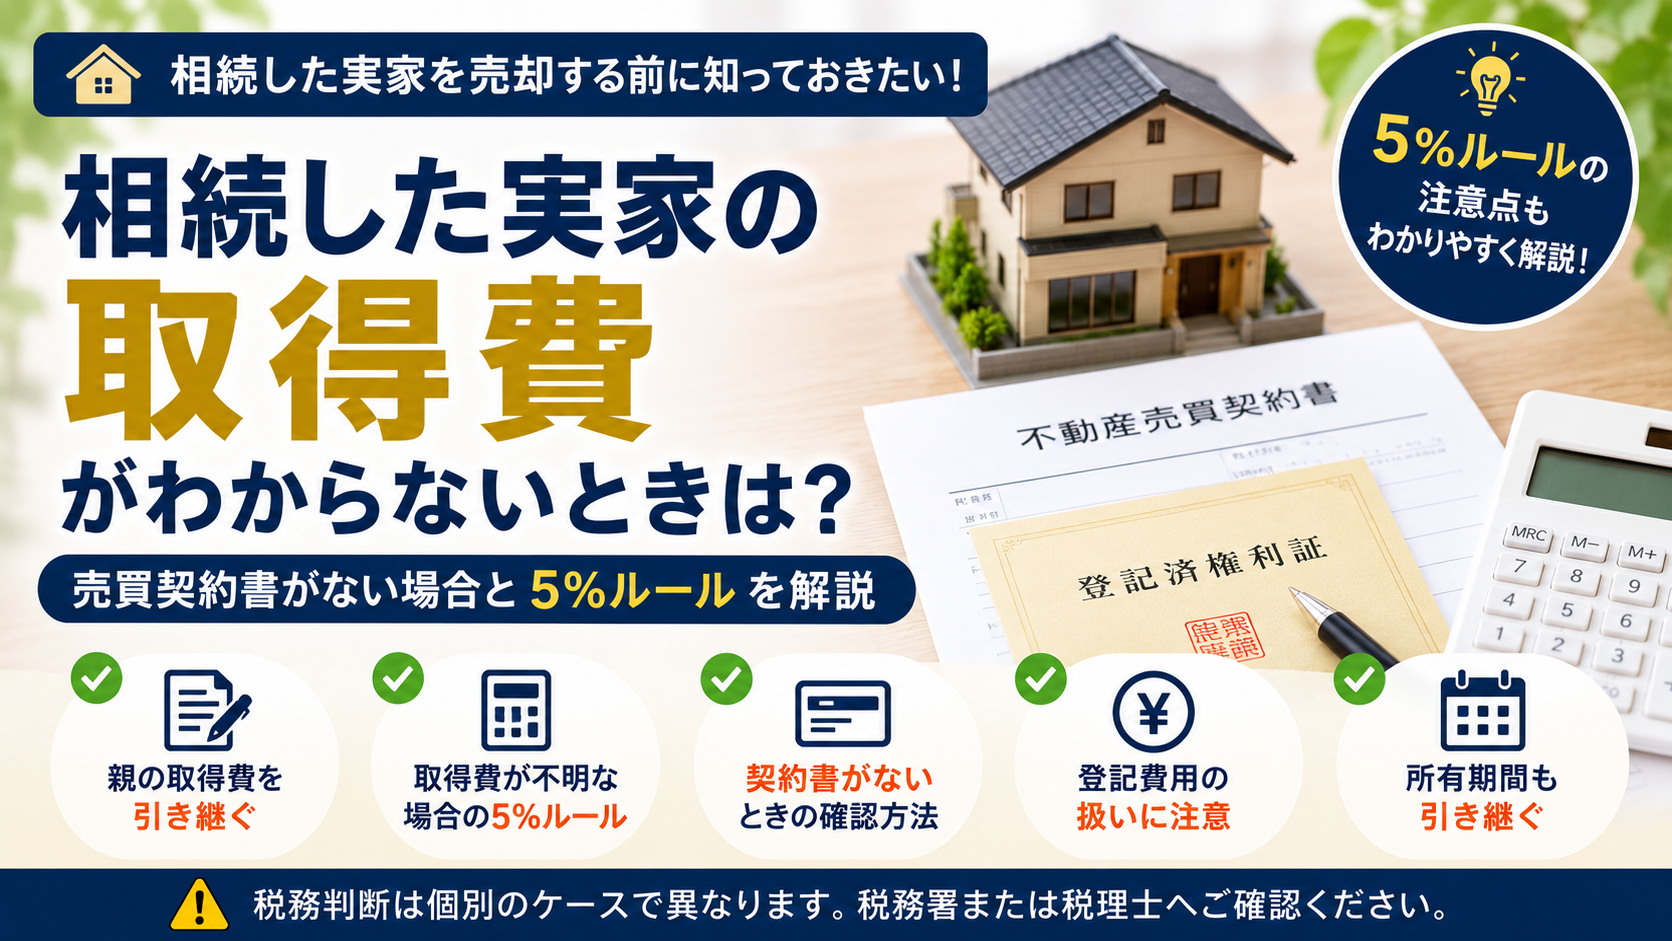
親が何十年も前に取得した不動産では、こうした資料が見つからないこともあります。取得費が分からない場合などには、国税庁が示す概算取得費の取扱いが関係することがあります。
ただし、「資料がないから必ず売却価格の5%になる」と単純に判断せず、残っている契約書や通帳、登記資料、建築関係資料などを一度整理したうえで、必要に応じて税務署や税理士へ確認することが大切です。概算取得費として譲渡価額の5%相当額を用いる場合には、相続時に支払った登記費用などを別途取得費へ重ねて加算できない取扱いもあるため、費用を自己判断で二重計上しないよう注意が必要です。
取得費を確認するために探しておきたい資料
売却を急いでから探し始めるよりも、相続した段階や売却方針を決める段階で、次のような資料が残っていないか確認しておくと整理しやすくなります。
・親が購入したときの売買契約書
・建物の建築請負契約書
・購入時や建築時の領収書
・仲介手数料の領収書
・登記関係の資料
・増改築や設備工事に関する資料
・相続税の申告書や納税関係資料
・今回の売却にかかった仲介手数料や測量、解体等の資料
これらの資料がすべて税務上の取得費や譲渡費用になるという意味ではありません。まず「何が残っているか」を整理し、最終的な税務上の取扱いは専門家へ確認するための材料として準備しておく、という考え方が安全です。
長期譲渡所得と短期譲渡所得の違い
土地や建物の譲渡所得は、所有期間によって「長期譲渡所得」と「短期譲渡所得」に分かれ、一般の場合の税率が異なります。
国税庁では、譲渡した年の1月1日現在で所有期間が5年を超える場合を長期譲渡所得、5年以下の場合を短期譲渡所得としています。
一般の場合、長期譲渡所得は所得税15%・住民税5%、短期譲渡所得は所得税30%・住民税9%とされています。これに加えて、復興特別所得税が関係します。
相続した不動産では、相続した日から所有期間を数えるのではなく、原則として被相続人の取得時期を引き継ぐ考え方があるため、「相続してすぐ売ったから短期」とは限りません。
実際の区分は取得時期や相続関係によって確認が必要です。
相続税を払っていても、売却時の譲渡所得税は別に考える
相続時に相続税を納めている場合、「すでに税金を払ったのに、売却したらまた税金がかかるの?」と感じるかもしれません。
相続税と、不動産を売却したときの譲渡所得に対する税金は、性質が異なる税金です。そのため、相続税を支払っていても、売却によって譲渡益が生じれば譲渡所得の申告が必要になる可能性があります。
一方で、相続税を支払った人が相続した財産を一定期間内に譲渡した場合、相続税額のうち一定額を取得費に加算できる「相続財産を譲渡した場合の取得費の特例」があります。
国税庁では、主な要件として、相続や遺贈により財産を取得していること、その人に相続税が課税されていること、そして相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日までに譲渡していることなどを定めています。一般的な相続税の申告期限を前提に「相続開始からおおむね3年10か月以内」と説明されることもありますが、実際の期限は相続開始日や申告期限を基に確認してください。
この特例を使えるかどうか、取得費にいくら加算できるかは個別の相続税額や財産内容によって変わるため、この記事では個別計算は行いません。相続税を納めている場合は、売却前に「取得費加算の特例を確認した方がよいか」を税理士や税務署へ相談できるよう、相続税申告書を手元に準備しておくとよいでしょう。
相続空き家の3,000万円特別控除も確認する
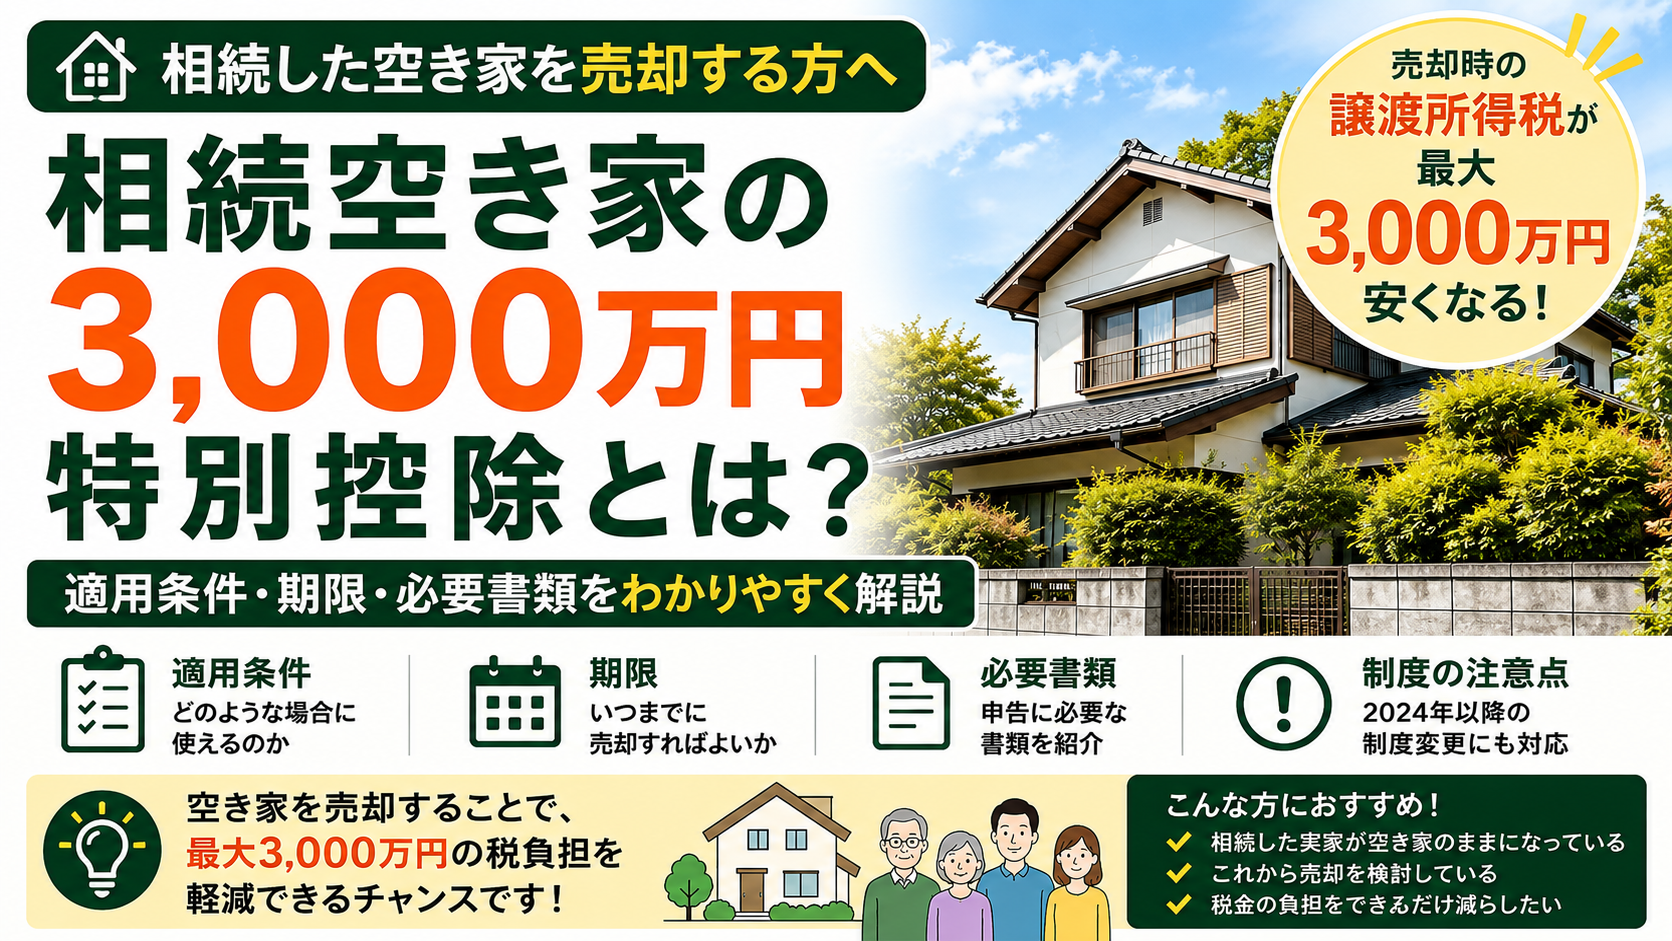
相続した実家が一定の要件を満たす場合、「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」を利用できる可能性があります。
この制度は、一定の相続不動産を売却した場合に、譲渡所得から最高3,000万円を控除できる特例です。ただし、2024年1月1日以後の譲渡で、被相続人居住用家屋およびその敷地等を相続または遺贈により取得した相続人が3人以上いる場合は、1人当たりの特別控除額の上限が2,000万円となります。建築時期、被相続人の居住状況、相続後の利用状況、売却時期、売却価格などにも複数の要件があります。
「相続した空き家だから使える」と一律に判断できる制度ではありません。また、譲渡価額が1億円以下かどうかの判定では、一定の場合に他の相続人による譲渡や前後の譲渡も合算して判定するルールがあります。後日の譲渡によって要件を満たさなくなる場合もあるため、共有や分割売却を予定している場合は事前に税務署または税理士へ確認してください。
制度の詳しい条件については、記事003「相続空き家の3,000万円特別控除とは?」で整理しています。
相続財産を譲渡した場合の取得費加算の特例と、相続空き家の3,000万円特別控除は、同じ売却について重複して適用することはできません。どの制度の適用を検討するかは、売却条件や相続税の状況などによって異なるため、売却前に税務署または税理士へ確認することが重要です。
売却前に「税金のため」に整理しておきたい5つのこと
親がいつ、いくらで取得した不動産か
まず、親が取得した時期と取得価額を確認します。売買契約書や建築請負契約書などが残っていないか探しましょう。
相続税を申告・納付しているか
相続税の申告をしている場合は、取得費加算の特例が関係する可能性があります。相続税申告書などを保管しておきましょう。
売却までにどんな費用がかかるか
仲介手数料、測量、解体、残置物撤去、登記、修繕など、売却に関連する費用はさまざまです。ただし、すべてが税務上の譲渡費用になるとは限りません。領収書や契約書を保存し、費用の内容が分かる状態にしておくことが大切です。
実家を相続後にどう使っていたか
空き家のままだったのか、誰かが住んだのか、貸したのか、事業に使用したのか。利用状況によって特例の確認事項が変わることがあります。
いつ売却する予定か
税制には期限が設けられている制度があります。「売れてから考える」のではなく、売却方針を決める段階で確認しておく方が安全です。
税金だけで売却方法を決めない
税金は大切な判断材料ですが、「税金が安くなるから解体する」「特例がありそうだから急いで売る」といったように、税金だけで実家の売却方法を決めるのは避けたいところです。
実際の売却では、建物の状態、買主のニーズ、解体費、測量や境界、残置物、相続人同士の意向、売却時期など、不動産として整理すべきことも多くあります。
まず不動産として「そのまま売るのか」「解体を検討するのか」「どの程度の価格帯が見込めるのか」を整理し、そのうえで税務上の選択肢を税務署や税理士へ確認する流れが現実的です。
実家の売却前に確認しておきたいチェックリスト
・親の購入時の契約書や建築資料を探したか
・相続税申告書を確認できるか
・相続後の実家の利用状況を整理したか
・売却にかかる費用の領収書や契約書を保存しているか
・相続空き家の特例など、期限のある制度を確認したか
・売却方法を決める前に、必要に応じて税務署または税理士へ確認できる状態にしたか
これらを事前に整理しておくと、売却後に「契約書が見つからない」「特例の期限を過ぎていた」と慌てるリスクを減らせます。
まとめ|相続した実家の税金は「売る前の資料整理」が重要
相続した実家を売却したときの税金は、売却価格だけで決まるものではありません。
譲渡価額、取得費、譲渡費用、所有期間、特別控除などによって譲渡所得を計算し、相続した不動産ではさらに、被相続人から引き継ぐ取得時期や取得費、相続税の取得費加算、相続空き家の特別控除などが関係する可能性があります。
そのため、売却を検討し始めたら、まず親の購入時資料、相続税申告書、売却関連費用の資料、相続後の利用状況を整理しておくことが重要です。
まだ売却するか迷っている方は、記事001「相続した実家はどうする?」で、売る・貸す・住む・残すという選択肢から整理できます。
売却する方向で考えている方は、記事002「相続した実家を売却するには?」で、相続登記から売却までの全体の流れを確認してください。
相続空き家の特例を確認したい方は、記事003「相続空き家の3,000万円特別控除とは?」もあわせて参考にしてください。
不動産としての売却方法や査定、実家の状態整理については、不動産の相談先へ確認し、個別の税務判断や税額計算については税務署または税理士へ確認する、というように役割を分けて進めると整理しやすくなります。
本記事は、国税庁等が公表している情報をもとに、不動産売却に関する税制度を一般的に解説したものです。個別の税務判断や税額計算については、税務署または税理士へご確認ください。
コメント