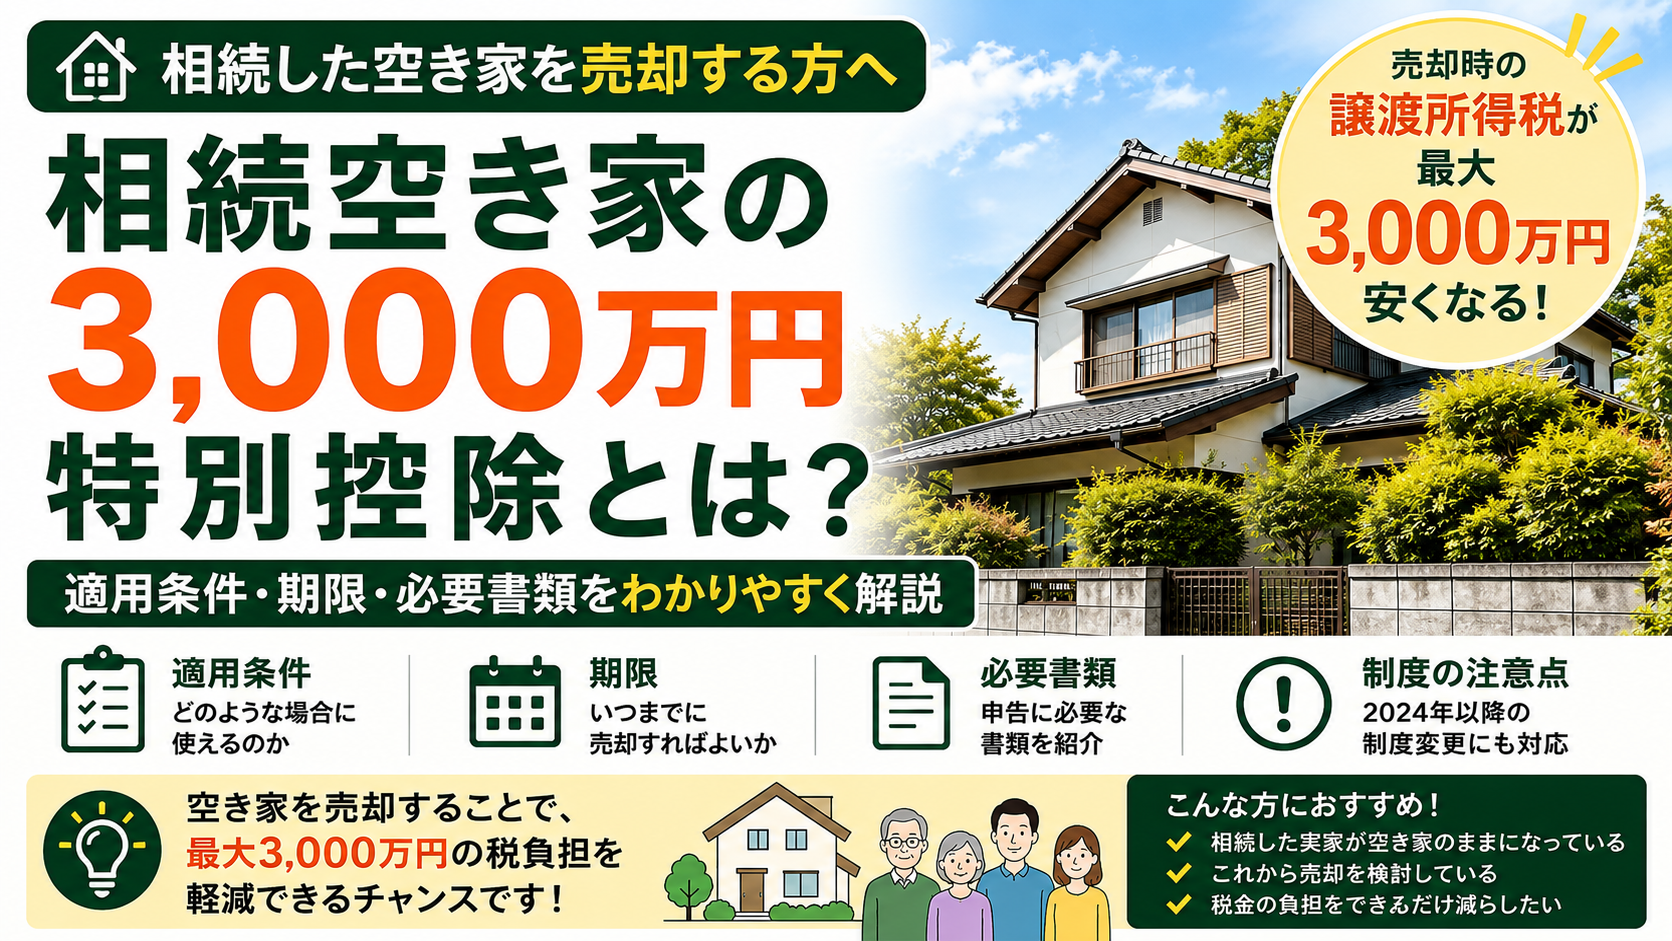
親から相続した実家を売却するとき、「空き家なら3,000万円の控除が使えるらしい」と聞いたことがある方もいるのではないでしょうか。
これは一般に「相続空き家の3,000万円特別控除」などと呼ばれる制度で、正式には「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」といいます。
一定の要件を満たした相続不動産を売却した場合、譲渡所得から最高3,000万円を控除できる可能性があります。
ただし、相続した空き家を売れば誰でも利用できる制度ではありません。
家が建てられた時期、亡くなった方の居住状況、相続後の使い方、売却時期、売却価格など、複数の要件があります。
この記事では、相続した実家の売却を検討している方に向けて、「自分の実家は対象になりそうか?」を順番に確認できるように整理します。
相続空き家の3,000万円特別控除とは?
相続した不動産を売却して利益が出た場合、その利益は「譲渡所得」として所得税・住民税の対象になることがあります。
相続空き家の3,000万円特別控除は、一定の要件を満たした被相続人の居住用家屋やその敷地を売却した場合に、譲渡所得の金額から最高3,000万円を控除できる特例です。
ここで注意したいのは、「3,000万円で家を売っても税金がかからない制度」でも「売却価格から3,000万円を差し引く制度」でもないということです。
控除する対象は、あくまで一定の方法で計算した譲渡所得です。
また、2024年1月1日以後の譲渡で、対象となる家屋や敷地を相続または遺贈により取得した相続人が3人以上の場合、控除額の上限は1人あたり2,000万円となります。
特例を利用するには要件を確認したうえで、必要書類を添えて確定申告をする必要があります。
まず確認|あなたの実家は対象になりそう?
細かな条件を見る前に、まずは代表的なポイントを確認してみましょう。
① 1981年5月31日以前に建築された家か
対象となる被相続人居住用家屋は、1981年(昭和56年)5月31日以前に建築された家屋であることが基本要件の一つです。
「古い実家なら全部対象」というわけではなく、建築年月日を確認する必要があります。登記事項証明書などを確認しておきましょう。
② 区分所有建物ではないか
対象となる家屋は、区分所有建物登記がされている建物ではないことも要件です。そのため、一般的な分譲マンションなどは、この特例の対象となる家屋には該当しません。
③ 原則として亡くなる直前に親以外が住んでいなかったか
原則として、相続開始の直前に被相続人がその家に住んでおり、被相続人以外の人が居住していなかったことが要件になります。一方、亡くなる前に老人ホーム等へ入所していた場合でも、一定の要件を満たせば対象となる可能性があります。
④ 相続してから貸したり住んだりしていないか
相続の時から売却するまで、または建物を取り壊す場合には取り壊しまで、事業用・貸付用・居住用として使用されていないことなどが要件になります。特例を検討している場合は、貸したり住んだりする前に適用要件を確認した方がよいでしょう。
⑤ 売却期限に間に合うか
原則として、相続開始の日から3年を経過する日の属する年の12月31日までに売却する必要があります。単純に「亡くなってから3年以内」と覚えてしまうと正確ではないため注意してください。
⑥ 売却代金の要件を満たすか
対象となる譲渡では、売却代金が1億円以下であることも要件の一つです。一定の場合には、他の相続人による売却や分割して売却した部分などを合算して判定します。
相続人が3人以上の場合は最大2,000万円になる
2024年1月1日以後の譲渡について、対象となる家屋や敷地を相続または遺贈によって取得した相続人の数が3人以上の場合、特別控除額の上限は1人あたり2,000万円となります。
いつまでに売却すれば3,000万円特別控除を使える?
個別の相続については、相続開始の日から3年を経過する日の属する年の12月31日までに売却する必要があります。
また、現在の制度では対象となる譲渡期間は2016年4月1日から2027年12月31日までとされています。「相続からの期限」と「制度そのものの適用期限」の両方を確認する必要があります。
建物を残して売る場合と解体して売る場合の違い
建物を残して売却する場合
売主側で建物を残したまま譲渡する場合、原則として譲渡時に家屋が一定の耐震基準を満たしていることなどが必要です。
建物を解体して土地として売却する場合
建物を取り壊して敷地を売却する場合にも、相続から取り壊しまで家屋が事業・貸付・居住用として使われていないことなど、一定の要件があります。取り壊した後から土地を売却するまでの利用状況にも条件があります。
「3,000万円控除を使いたいから、とりあえず先に解体する」という判断はせず、売却条件や税制上の要件を確認してから検討することが大切です。
2024年から買主が売却後に耐震改修・解体する方法も対象に
2024年1月1日以後の譲渡については、一定の条件のもと、売却時点で耐震基準を満たしていない家屋でも、譲渡した日の属する年の翌年2月15日までに買主側で耐震改修または家屋の全部の取り壊しを行うことで、特例の対象となる場合があります。
親が老人ホームに入っていた実家でも対象になることがある
老人ホーム等へ入所していた場合でも、一定の要件を満たせば特例の対象となる可能性があります。要介護認定等や対象施設、自宅の利用状況など複数の条件があるため、入所していたという事実だけで対象・対象外を判断せず個別に確認する必要があります。
売却価格1億円以下の条件で注意したいこと
1億円以下という条件について、特に注意したいのが複数の相続人がいる場合です。一定のケースでは他の相続人が売却した部分なども含めて売却代金を合算して判定します。
一度特例を適用して申告した後に別の対象部分が売却され、合計額が1億円を超えることになった場合には、修正申告等が必要となる場合があります。共有で相続した不動産では、自分の売却価格だけで判断しないことが重要です。
取得費加算の特例とどちらを使う?
相続不動産の売却では、「相続財産を譲渡した場合の取得費の特例」、いわゆる取得費加算の特例を利用できるケースもあります。
ただし、同じ不動産の売却について、相続空き家の3,000万円特別控除と取得費加算の特例を自由に重ねて利用できるわけではありません。どちらが有利になるかは、取得費、売却価格、相続税額、譲渡所得などによって変わるため、税理士等へ確認することをおすすめします。
相続した実家を売却するときの税金・取得費・売却費用などの全体像については、記事002「相続した実家を売却するには?」でも詳しく整理しています。
3,000万円特別控除を受けるための必要書類
この特例は、条件を満たしていれば自動的に適用されるものではありません。必要な書類を準備して、確定申告を行います。
確定申告で必要になる主な書類
ケースによって必要書類は異なりますが、主なものとして、譲渡所得の内訳書、登記事項証明書等、売買契約書の写しなど売却代金を確認できる書類、被相続人居住用家屋等確認書、必要に応じて耐震基準適合証明書等があります。
実際に必要となる書類は売却方法等によって変わるため、自分のケースで必要な書類を確認しましょう。
被相続人居住用家屋等確認書とは?
対象となる不動産が所在する市区町村へ申請し、被相続人の居住状況や相続後の家屋の利用状況などについて確認を受けるための重要な書類です。
ただし、確認書が発行されたからといって、3,000万円特別控除の適用が確定するわけではありません。確認書は特例を申告するために必要となる書類の一つです。
名古屋市の実家なら「確認書」はどうやって取得する?
相続した実家が名古屋市内にある場合、名古屋市へ「被相続人居住用家屋等確認書」の交付を申請します。売却方法などに応じた申請書と添付書類を準備して申請する仕組みです。
必要となる資料はケースによって異なりますが、被相続人の住民票の除票、相続人の住民票、売買契約書、土地・建物の登記事項証明書、家屋が空き家だったことを確認する資料などが必要になる場合があります。
必要書類や申請方法は変更される可能性もあるため、実際に申請するときは名古屋市の最新案内を確認してください。また、確認書の交付によって特別控除の適用が確約されるものではありません。
相続空き家の3,000万円控除でよくある勘違い
「相続した空き家なら全部対象になる」
対象ではありません。建築時期、家屋の種類、被相続人の居住状況、相続後の利用状況、売却時期など複数の要件があります。
「3,000万円以下で売れば税金がかからない」
売却価格から3,000万円を差し引く制度ではありません。一定の要件を満たした場合に、譲渡所得から最高3,000万円を控除する制度です。
「相続人全員が3,000万円ずつ使える」
2024年1月1日以後の譲渡で、対象不動産を取得した相続人が3人以上の場合には、1人あたりの控除上限が2,000万円となります。
「解体して更地にすれば必ず使える」
解体前後の家屋・土地の利用状況などにも条件があります。解体する前に確認しましょう。
「確認書を取れば控除が確定する」
確認書は必要書類の一つです。確認書が交付されたことだけで税制上の適用が確定するものではありません。
実家を売却する前に特例の対象になるか確認しよう
相続空き家の3,000万円特別控除は、条件に当てはまれば相続した実家を売却するときの税負担を大きく抑えられる可能性がある制度です。
一方で、いつ建てられた家なのか、亡くなる直前に誰が住んでいたのか、相続後にどのように使っていたのか、いつ、どのような状態で売却するのかなどによって適用の可否が変わります。
特に、古い実家について「先に解体しよう」「売れるまで貸しておこう」と判断すると、特例の適用にも影響する可能性があります。
そのため、相続した実家を売却するときは、売り出してから税金を考えるのではなく、売却方法を決める段階で税制も一緒に確認することが大切です。
まだ「売る・貸す・住む・残す」のどれにするか決めていない方は、記事001「相続した実家はどうする?」から整理してみてください。
売却する方向で考えている方は、記事002「相続した実家を売却するには?」で、相続登記から売却までの流れ、税金、費用について確認できます。
相続した実家をどうするかは、税金だけで決めるものではありません。家の状態、相続人の意向、維持費、売却価格なども含めて整理したうえで、自分たちに合った方法を検討していきましょう。
コメント