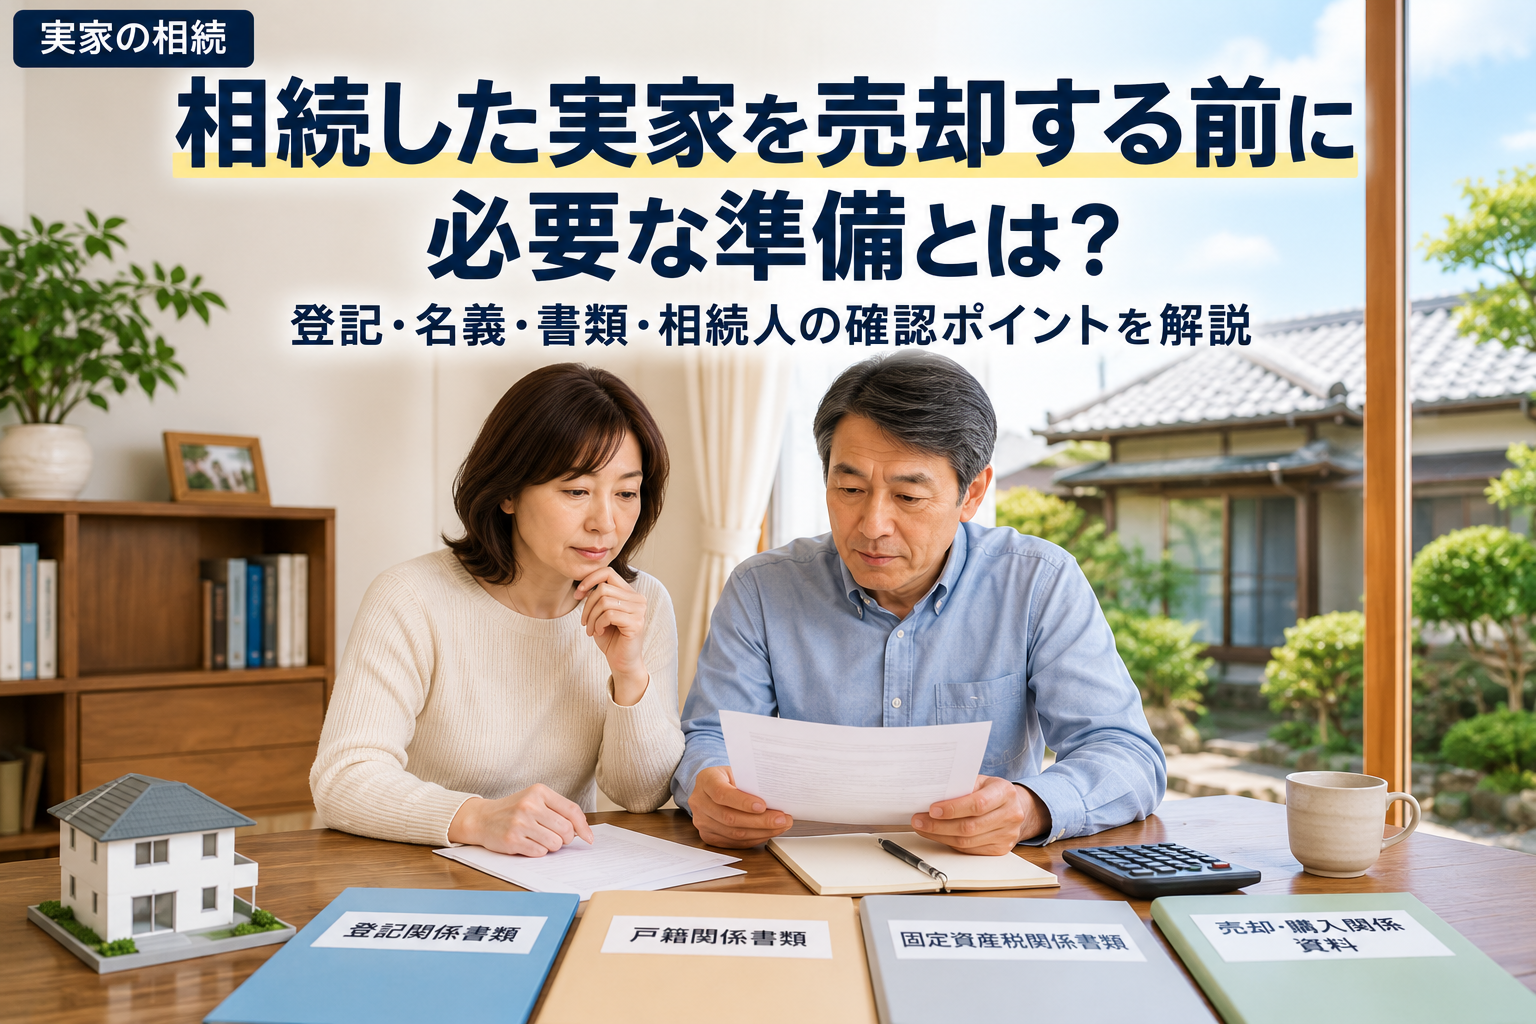
相続した実家を売却しようと思ったとき、多くの方が最初に不動産会社への査定依頼を考えます。しかし、相続した不動産は、通常の自宅の売却とは少し事情が異なり、名義や相続人の確認、必要書類の準備など、売却活動を始める前に整理しておきたいことがいくつかあります。
亡くなった親の名義のままになっている、相続人が複数いる、購入時の資料が見当たらないといった状況は珍しくありません。こうした点を整理せずに売却を進めようとすると、契約直前になって手続きが止まってしまうこともあります。
この記事では、相続した実家を売却する前に確認しておきたいポイントを、登記・名義・相続人・必要書類という切り口から順番に整理します。個別の登記手続きや税額計算そのものは行わず、どこまでを自分で整理し、どこから司法書士・弁護士・税理士といった専門家へ相談すればよいかを中心に解説します。
相続した実家を売る前に最初に確認すること
相続した実家を売却する場合、価格を調べる前に確認しておきたいのが、「誰の名義になっているか」と「相続人が誰で何人いるか」の2点です。
不動産を売却するには、原則として登記上の所有者(またはその相続人)が売主として手続きを行う必要があります。亡くなった親の名義のままでは、そのままの状態で買主への所有権移転登記を完了することはできません。
そのため、実家を売却したいと考えたら、まず現在の登記名義と相続関係を確認するところから始めることになります。
まず実家の登記名義人を確認する
最初に確認したいのが、土地と建物、それぞれの現在の登記名義人です。
土地と建物の名義が同じとは限りません。例えば土地は父親名義、建物は父親と母親の共有名義になっている、といったケースもあります。登記事項証明書などを取得し、現在誰の名義になっているかを確認しておきましょう。
亡くなった親の名義のままになっている場合は、売却前に相続登記の状況を確認しておく必要があります。相続登記については後ほど整理します。
相続人が誰で何人いるのか確認する
実家の名義とあわせて確認しておきたいのが、相続人が誰で、何人いるかです。
相続人が1人であれば話は比較的シンプルですが、兄弟姉妹など複数の相続人がいる場合には、実家をどうするかについて相続人間で認識をそろえておく必要があります。
古くから相続手続きが行われていない不動産では、想定していたより相続人の人数が多くなっている場合もあります。まずは戸籍関係の資料などをもとに、相続人が誰であるかを確認しておきましょう。
誰が実家を取得するのか整理する
相続人が複数いる場合には、実家を誰が取得するのかを整理する必要があります。
長男が単独で取得する、相続人全員で共有のまま所有する、売却して代金を分けるなど、方法はいくつか考えられます。
ここで注意したいのは、売却活動を始める前に、この「誰が取得するのか」という点をできるだけ整理しておくことです。買主候補が見つかった段階になって相続人の意見がまとまっていないと、売却手続きが途中で止まってしまうことがあります。
売却前に相続登記を確認する
亡くなった親の名義のままになっている実家を売却する場合、売却前に相続登記の状況を確認しておく必要があります。
相続登記については、2024年4月1日から義務化されています。不動産を相続したことを知った日から原則として3年以内に相続登記を申請する必要があり、2024年4月1日より前に発生した相続についても対象となります。該当する過去の相続については、2027年3月31日までの経過措置が設けられています。正当な理由なく相続登記の義務を怠った場合には、10万円以下の過料の対象となるとされています。
具体的にどのような手続きが必要になるかはケースによって異なるため、相続登記そのものの進め方については司法書士または法務局へ確認することをおすすめします。
相続登記に必要な書類はケースによって異なる
相続登記に必要な書類は、遺言の有無や遺産分割の方法などによって異なります。
一般的な例として、戸籍関係書類や遺産分割協議書などが必要になる場合があります。ただし、必要書類はケースによって異なるため、実際にどの書類が必要になるかは司法書士または法務局へ確認してください。
この記事では、個別の書類の集め方や登記申請書の作成方法までは解説しません。
登記簿上の住所・氏名も確認する
名義の確認とあわせて、登記簿上の住所・氏名が、現在の住所・氏名と異なっていないかも確認しておきましょう。
結婚などによる氏名の変更、転居による住所の変更があった場合、登記簿上の情報が古いままになっていることがあります。
登記簿上の情報が現在の状況と異なる場合の手続きについては、司法書士または法務局へ確認することをおすすめします。
親が実家を購入したときの資料を探す
売却を進めるにあたっては、親が実家を購入したときの資料も確認しておきたいところです。
具体的には、購入時の売買契約書、建築請負契約書、購入代金の領収書などが挙げられます。こうした資料は、売却後の税務上の手続きにも関係する場合があります。
古い資料のため見当たらないこともありますが、まずは自宅や金融機関の貸金庫などに残っていないか、確認してみましょう。
相続税申告書・売却費用関係の資料を整理する
相続税を申告している場合は、相続税申告書も確認・保管しておきましょう。また、実家の売却に関連して発生する仲介手数料や解体費、測量費などの資料も、見積書や請求書、領収書などの形で整理しておくことが大切です。
これらの資料が税務上どのように扱われるかについては、この記事では判断しません。個別の税務上の取扱いは、税務署または税理士へ確認してください。
売却前チェックリスト
ここまでの内容を、売却前に確認しておきたいチェックリストとして整理します。
・土地・建物それぞれの登記名義人を確認したか
・相続人が誰で、何人いるかを確認したか
・実家を誰が取得するのかを整理したか
・亡くなった親名義のままの場合、相続登記の状況を確認したか
・登記簿上の住所・氏名が現在の情報と異なっていないか確認したか
・親が購入したときの売買契約書や建築請負契約書などを探したか
・相続税申告書や売却関連費用の資料を整理・保管しているか
すべてが完璧に整っていなくても売却活動自体は進められますが、早い段階で確認しておくことで、後から手続きが止まってしまうリスクを減らせます。
どこまで自分で整理し、どこから専門家へ相談するか
ここまで紹介した内容の多くは、自分で確認・整理できる範囲です。一方で、実際の手続きになると、専門家に相談した方が安全な場面もあります。
登記名義の変更や相続登記そのものの手続きは、司法書士または法務局へ確認してください。この記事では、登記申請書の作成方法や申請の代行は行っていません。
相続人同士で実家の取得者が決まらない、意見が対立しているといった場合は、法律的な判断が必要になることがあります。そうした場合は弁護士へ相談することをおすすめします。この記事では、遺産分割の妥当性についての法的判断は行いません。
取得費や譲渡所得など、売却に伴う税金の扱いは、税務署または税理士へ確認してください。この記事では、個別の税額計算や税制特例の適用可否については判断しません。
不動産会社に相談できるのは、主に実家の状態整理や売却方法、査定などの不動産実務に関する部分です。登記・法律・税務の個別判断は、それぞれの専門家へ確認する、という役割分担を意識しておくと進めやすくなります。
まとめ
相続した実家を売却する前には、価格を調べるよりも先に確認しておきたいことがあります。
具体的には、土地・建物の登記名義人、相続人の人数、誰が実家を取得するのか、相続登記の状況、登記簿上の住所・氏名、親が購入したときの資料、相続税申告書や売却費用関係の資料といった点です。
これらを整理しておくことで、実際に売却活動を始めてからの手続きがスムーズになります。
まだ「売る・貸す・住む・残す」のどれにするか決めていない方は、記事001「相続した実家はどうする?」から整理してみてください。売却の具体的な流れについては、記事002「相続した実家を売却するには?」もあわせて参考にしてください。
税金について詳しく知りたい方は、記事004「相続した実家を売却すると税金はどうなる?」、記事005「相続した実家の取得費がわからないときは?」、記事006「相続した実家を売却したときの譲渡費用とは?」もご覧ください。
相続した実家をどうするか迷っている方へ
まだ売ると決めていない段階でも、実家の状況や必要な準備を整理するところからご相談いただけます。登記や法律、税務に関する個別の判断については、司法書士・弁護士・税務署または税理士など、それぞれの専門家へご確認ください。
本記事は、一般的な情報をもとに、相続した実家を売却する前の準備について整理したものです。登記手続きの代行や、遺産分割・相続人間の紛争に関する法的判断、個別の税額計算・税制特例の適用可否についての判断は行っておりません。実際の手続きにあたっては、司法書士・弁護士・税務署または税理士など、内容に応じた専門家へ確認してください。
コメント